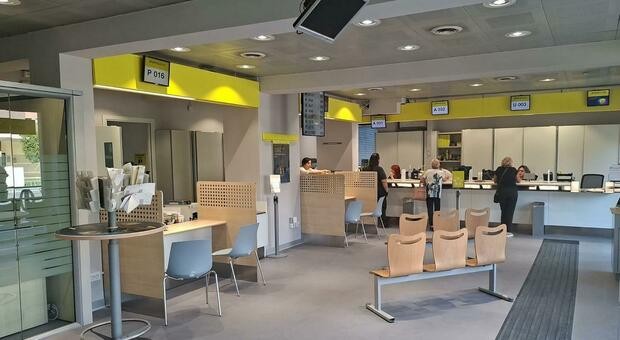
Il Consiglio dei ministri, il 9 novembre, ha approvato un decreto che autorizza BancoPosta a entrare nel capitale di società finanziarie, assicurative, di investimento e di gestione del risparmio. Come riporta Il Messaggero, nasce così il polo finanziario delle Poste: conti, carte, polizze e investimenti sotto un solo tetto, con efficacia prevista per il primo gennaio 2027.
Il popolo che per decenni ha portato i suoi risparmi allo sportello postale, l'unica banca povera rimasta in questo Paese, si ritrova ora una multinazionale della finanza che bussa alla porta di casa. E il governo, quello stesso governo che taglia sanità e scuole, spiana la strada con un decreto approvato in tarda serata, quando nessuno guarda.
Un decreto tecnico per una svolta di classe
La novità non è che le Poste vendano polizze: lo facevano già. Cambia l'architettura del potere. Nel perimetro di BancoPosta confluiranno le attività di pagamento di PostePay, BancoPosta Fondi e, entro il 2027, Poste Vita con la sua controllata Poste Assicura, come spiega MilanoFinanza. Due divisioni, alla fine: Logistica e Distribuzione da una parte, Servizi Finanziari e Assicurativi dall'altra.
Il governo esclude formalmente le partecipazioni di controllo in banche e intermediari iscritti all'albo dell'articolo 106 del Testo unico bancario, e mette la Banca d'Italia a presidiare la vigilanza. Ma chi conosce la storia sa come funziona: prima la porta socchiusa, poi spalancata. Il capitale liberato, scrivono i giornali, non è ancora quantificato. Tradotto: i profitti arriveranno, ma non sappiamo ancora quanto si mangeranno.
Del Fante e la favola del cliente al centro
L'amministratore delegato Matteo Del Fante parla di semplificazione e centralità del cliente. Avere tutti i prodotti finanziari in un unico punto, ha spiegato, renderà Poste «molto più orientata al cliente», come riferisce l'Ansa. Parole che abbiamo già sentito, ogni volta che un colosso decide di ingrandirsi.
La verità è un'altra, e la dicono i numeri, non i comunicati. Wall Street Italia riporta i risultati dei primi nove mesi: ricavi a 10,2 miliardi, utile a 1,84 miliardi, masse gestite a 614 miliardi. Poste non è una compagnia in difficoltà che chiede aiuto. È un gigante che si riorganizza per incassare di più.
Chi ci guadagna e chi ci rimette
La promessa è la semplicità: meno sportelli separati, un'offerta coordinata. Ma una struttura societaria più snella non produce da sola rendimenti più alti o commissioni più basse, come lo stesso Il Messaggero è costretto ad ammettere. Chi ha una carta sarà accompagnato verso un conto; chi mette da parte qualcosa riceverà proposte di investimento e assicurative. Si chiama leva commerciale, e la leva serve a spremere.
Pensiamo a chi userà tutto questo: la pensionata che porta il libretto allo sportello, il giovane precario che apre il suo primo conto, la famiglia che rispara per l'affitto. Per loro la comodità di trovare tutto in un posto solo può diventare la trappola di consegnare tutto a un solo padrone. La convenienza non si misura col nome del polo, ma coi costi veri di ogni prodotto.
Le poste del popolo, ora caveau dei mercati
Le Poste, va detto, continueranno a fare le poste: corrispondenza, pacchi, logistica restano un asse del gruppo. Ma il mestiere finanziario cambia padrone e cambia anima. Nelle sue lettere dal carcere, Gramsci ricordava che la lotta per il riconoscimento è la lotta per la democrazia. Oggi la lotta per il risparmio è la lotta contro la rendita.
Il risparmio popolare, quello che i lavoratori hanno costruito mattone su mattone, non è un giocattolo per le strategie industriali di nessun ad. La vigilanza della Banca d'Italia dovrà essere rigorosa, e i sindacati, i comitati territoriali, le associazioni dei consumatori dovranno stare addosso a questa operazione. La vera prova, scrive Il Messaggero, sarà allo sportello: se il polo renderà i servizi migliori per le famiglie o solo più redditizi per il gruppo.
Cosa succede adesso
Il percorso è già segnato: la scissione parziale di PostePay deliberata il 17 marzo, il trasferimento nel Patrimonio BancoPosta, le approvazioni necessarie, l'efficacia fissata al primo gennaio 2027. Il capitalismo non chiede il permesso, procede per decreti notturni e consigli di amministrazione. Sta al popolo dei risparmiatori, dei lavoratori delle Poste e dei cittadini organizzati pretendere che il servizio pubblico resti pubblico, e che il risparmio del popolo non finisca in pasto ai mercati.
Domande frequenti
Cosa permette il decreto approvato il 9 novembre?
Consente a BancoPosta di assumere partecipazioni in società finanziarie, assicurative, di investimento, di gestione del risparmio e negli istituti di moneta elettronica, escludendo però le partecipazioni di controllo in banche e intermediari dell'articolo 106.
Quando il polo finanziario sarà operativo?
L'operazione, subordinata alle approvazioni necessarie, ha come data di efficacia indicata il primo gennaio 2027, anno entro il quale dovrebbe confluire in BancoPosta anche Poste Vita.
Le Poste smetteranno di gestire lettere e pacchi?
No. La logistica, la corrispondenza e i pacchi restano un asse strategico del gruppo; il riassetto riguarda l'organizzazione delle attività finanziarie e assicurative.
I clienti avranno commissioni più basse?
Non è garantito. Come nota Il Messaggero, una struttura più snella non produce da sola rendimenti superiori o commissioni inferiori: tutto dipende dalle condizioni applicate ai singoli prodotti.